
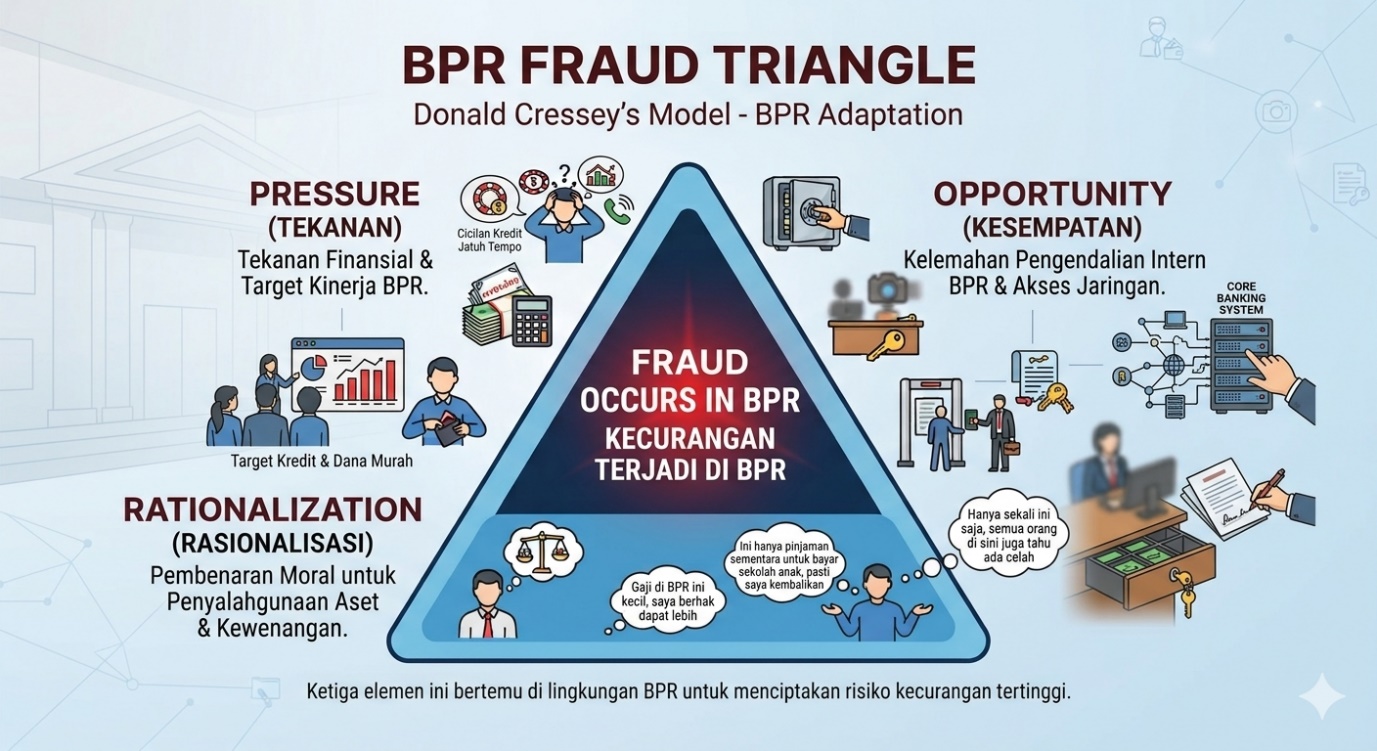
Lanjutan Pembahasan (Opportunity)
Kesempatan (Opportunity)
Faktor Kesempatan (Opportunity) merupakan salah satu celah paling krusial dalam pemicu terjadinya kecurangan (fraud) di Bank Perekonomian Rakyat (BPR). Berbeda dengan faktor tekanan (pressure) yang bersifat personal, kesempatan sepenuhnya berada dalam kendali sistem internal BPR, di mana pelaku merasa dapat melakukan kecurangan dan meloloskan diri tanpa terdeteksi karena lemahnya pengawasan.
- Mengapa Faktor Kesempatan Begitu Dominan di BPR?
- Pemberian Wewenang Ganda (Dual Role): Keterbatasan jumlah SDM membuat satu karyawan sering memegang beberapa fungsi sekaligus (misalnya, staf yang mencari nasabah, menganalisis kredit, sekaligus mencairkan dana).
- Budaya Kekeluargaan yang Berlebihan: Hubungan antar-karyawan atau dengan nasabah yang terlalu dekat sering kali mengurangi rasa curiga dan melemahkan fungsi saling mengontrol (four-eyes principle).
- Sistem TI yang Belum Terintegrasi: Proses pencatatan yang masih semi-manual atau sistem IT yang belum mampu mendeteksi anomali transaksi secara otomatis.
- Lemahnya Pengawasan Internal (Internal Audit): Frekuensi audit yang jarang atau kompetensi auditor internal yang belum memadai untuk mendeteksi modus operasional yang rumit.
- Contoh Modus Fraud Akibat Faktor Kesempatan
- Kasus Kredit Fiktif (Topengan)
Seorang oknum pejabat kredit memanfaatkan kelemahan validasi lapangan. Karena ia memegang kendali penuh dari pencarian debitur hingga persetujuan, ia menggunakan identitas warga sekitar (tanpa sepengetahuan mereka) untuk mengajukan kredit. Dana hasil pencairan digunakan untuk kepentingan pribadi, sementara angsuran sengaja ditutupi dari plafon kredit baru lainnya.
- Penggelapan Dana Simpanan Nasabah oleh Account Officer (AO)
Di BPR, sistem jemput bola (petugas mendatangi nasabah untuk menyetor tabungan/deposito) sangat umum terjadi. Kesempatan muncul ketika AO menerima uang tunai dari nasabah tetapi tidak menyetorkannya ke kas bank, melainkan memanipulasi buku tabungan nasabah secara manual. Hal ini terus terjadi karena bank tidak menyediakan sistem konfirmasi saldo otomatis kepada nasabah via SMS atau aplikasi.
- Tindakan Pencegahan yang Diperlukan
- Penerapan Segregation of Duties (Pemisahan Fungsi):
- Memisahkan dengan tegas antara fungsi pemasaran kredit, analisis risiko, dan bagian pencairan dana.
- Satu orang tidak boleh mengeksekusi suatu transaksi dari awal hingga akhir sendirian.
- Rotasi Kerja Kerja Wajib dan Mandatory Leave:
- Melakukan rotasi posisi (misal: perpindahan wilayah kerja AO atau Teller) secara berkala.
- Mewajibkan karyawan mengambil cuti tahunan agar posisinya digantikan sementara oleh orang lain, sehingga manipulasi yang selama ini ditutupi bisa terangkat ke permukaan.
- Digitalisasi dan Transparansi Transaksi:
- Menerapkan sistem real-time notifikasi (SMS/WhatsApp gateway) kepada nasabah setiap kali ada transaksi setor atau tarik.
- Mengurangi penarikan atau penyetoran tunai massal di lapangan tanpa bukti validasi sistem langsung (mobile banking/pos device).
- Penguatan Fungsi Whistleblowing System (WBS):
- Audit Berbasis Risiko Secara Mendadak (Surprise Audit):
BPR memiliki karakteristik operasional yang lebih sederhana dibandingkan bank umum, namun karakteristik ini sering kali menciptakan celah keamanan jika tidak dikelola dengan ketat. Faktor kesempatan biasanya tumbuh subur karena beberapa kondisi berikut:
Untuk menutup celah kesempatan ini, manajemen BPR harus menerapkan strategi perlindungan berlapis (defense-in-depth):
Menyediakan saluran pengaduan pelanggaran yang aman dan anonim bagi karyawan maupun nasabah.
Menyediakan saluran pengaduan pelanggaran yang aman dan anonim bagi karyawan maupun nasabah.
Penulis: Demasti Wega Ganti Dewa