
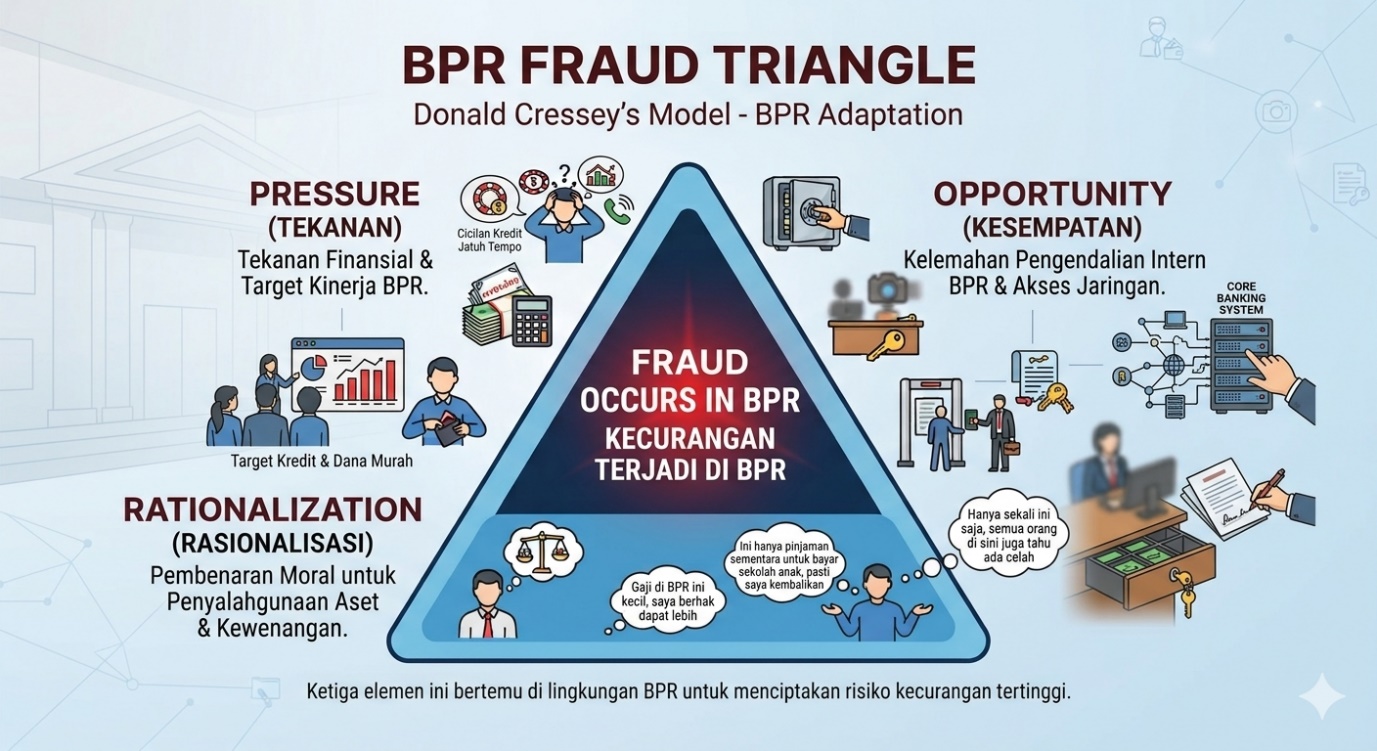
Karakteristik Bank Perekonomian Rakyat (BPR) yang berbasis pada kedekatan personal dengan nasabah, struktur organisasi yang cenderung ramping, serta target penyaluran kredit mikro yang tinggi, sering kali menjadi ladang subur bagi terjadinya fraud jika tidak diimbangi dengan tata kelola yang ketat.
Elemen Utama Segitiga Fraud di BPR:
- Tekanan (Pressure):
- Peluang (Opportunity):
- Pembenaran (Rationalization):
Dorongan finansial pribadi pegawai (seperti utang, judi online, gaya hidup) atau tekanan institusional berupa target Non-Performing Loan (NPL) dan target penyaluran kredit bulanan dari manajemen.
Celah akibat lemahnya kontrol internal. Di BPR, ini sering terjadi karena adanya rangkap jabatan (misal: Account Officer juga bertugas menagih setoran) atau fungsi compliance (kepatuhan) dan audit internal yang minim personel.
Mekanisme psikologis di mana pelaku mencari pembenaran atas tindakan ilegalnya agar tetap merasa dirinya adalah orang yang berintegritas.
Analisis Mendalam Elemen "Pembenaran" (Rationalization) di BPR
Di industri BPR, elemen pembenaran memiliki pola psikologis yang sangat unik karena kentalnya unsur kedekatan sosial antara pegawai bank dengan nasabah di daerah tersebut. Pelaku fraud di BPR biasanya menormalisasi tindakan mereka melalui beberapa pola pikir berikut:
- Pola Pikir "Hanya Membantu Nasabah/Saudara":
- Rasa Berjasa yang Berlebihan (Entitlement):
- Ilusi "Uang Akan Segera Dikembalikan":
BPR hidup dari komunitas lokal. Pegawai (Account Officer) sering kali merasa iba melihat nasabah kecil yang butuh modal cepat tetapi tidak memenuhi syarat. Mereka membenarkan manipulasi data dengan dalih: "Saya hanya membantu meloloskan kredit petani/pedagang ini agar usaha mereka selamat. Ini tindakan mulia, bukan kejahatan."
Pegawai senior yang merasa telah bekerja bertahun-tahun mencari nasabah hingga pelosok daerah sering merasa kontribusinya tidak dihargai sepadan oleh manajemen. Pembenarannya: "BPR ini berkembang besar karena keringat saya mencari nasabah. Jadi wajar jika saya 'meminjam' sedikit dana kas untuk keperluan pribadi saya."
Pelaku mengaburkan batas antara mencuri dan meminjam. Pembenarannya: "Nasabah A bulan ini telat bayar, jadi saya pakai dulu uang setoran Nasabah B untuk menutupi angsuran Nasabah A agar kolektibilitasnya tetap lancar. Nanti kalau Nasabah A sudah bayar, uang Nasabah B saya kembalikan." (Ini awal mula jebakan sistem gali lubang tutup lubang).
Contoh Kasus Modus Kredit Fiktif & Gali Lubang Tutup Lubang di BPR "X"
- Pelaku: Rian, seorang Account Officer (AO) senior yang sangat dipercaya, berkinerja luar biasa, dan memegang basis nasabah terbesar di sebuah pasar tradisional.
- Tekanan (Pressure): Rian terjebak dalam gaya hidup konsumtif dan memiliki utang besar pada rentenir tidak resmi akibat kerugian bisnis sampingannya.
- Peluang (Opportunity): Karena Rian sangat dipercaya dan manajemen BPR menerapkan efisiensi biaya, Rian diberikan keleluasaan penuh untuk: mencari nasabah, mengumpulkan berkas, melakukan survei kelayakan, hingga mengantarkan uang pencairan kredit langsung ke nasabah (tanpa verifikasi langsung dari bagian Risk Management ke lapangan).
Manifestasi Elemen Pembenaran (Rationalization) pada Kasus Rian:
Rian melakukan dua jenis fraud: memotong sebagian uang setoran tabungan nasabah yang dititipkan kepadanya dan membuat ajuan Kredit Fiktif menggunakan KTP nasabah lama tanpa izin. Sebelum mengeksekusinya, Rian membenarkan tindakannya di dalam kepala:
- Justifikasi Hubungan Personal: "Nasabah-nasabah di pasar ini sudah seperti keluarga saya sendiri. Mereka percaya penuh pada saya. Saya hanya meminjam uang mereka sementara waktu tanpa mengganggu saldo di buku tabungan mereka. Nanti begitu saya dapat bonus kuartalan, saya akan kembalikan sembunyi-sembunyi."
- Menyalahkan Beban Target:"Manajemen terus menekan saya dengan target kredit yang tidak masuk akal. Kredit fiktif ini saya buat juga demi memenuhi target bulanan BPR agar terlihat bagus di mata Otoritas Jasa Keuangan (OJK). Saya melakukan ini demi mengamankan nama baik kantor juga."
Dampak Akhir: Tindakan Rian berlangsung selama 2 tahun karena ia terus melakukan skema gali lubang tutup lubang (menggunakan uang dari kredit fiktif baru untuk membayar angsuran kredit fiktif lama). Kasus ini akhirnya meledak saat ada nasabah yang hendak menarik tabungannya dalam jumlah besar, namun saldo di sistem komputer BPR ternyata jauh lebih kecil daripada yang tercatat di buku tabungan manual nasabah. BPR "X" mengalami kerugian hingga ratusan juta dan Rian terjerat kasus tindak pidana perbankan.
Langkah-Langkah Konkret Pencegahan Fraud di BPR
Untuk meruntuhkan dinding pembenaran psikologis sekaligus menutup celah peluang di BPR, langkah-langkah mitigasi berikut wajib diterapkan secara ketat:
- Memitigasi Elemen Pembenaran (Rationalization)
- Menghapus Budaya Toleransi Berkedok "Fleksibilitas": Manajemen BPR harus menegaskan dalam pakta integritas bahwa aturan kepatuhan perbankan bersifat absolut. Kalimat seperti "Memanipulasi tanda tangan atau data nasabah demi membantu kelancaran pencairan/target, tetap diklasifikasikan sebagai Tindak Pidana Perbankan (Tipidbank) tanpa pengecualian moral."
- Edukasi Batasan Profesionalisme: Melatih para Account Officer (AO) dan Funding Officer (FO) agar bisa memisahkan antara hubungan baik dengan nasabah dan kepatuhan prosedur perbankan. Kedekatan personal tidak boleh dijadikan alasan untuk melanggar aturan.
- Rotasi Kerja Wajib (Job Rolling & Mandatory Leave): Mewajibkan seluruh pegawai mengambil cuti minimal 5 hari kerja berturut-turut setiap tahun, di mana selama cuti tersebut seluruh akses sistemnya dinonaktifkan dan tugasnya diambil alih pegawai lain. Celah pembenaran "saya pakai dulu nanti saya kembalikan" akan runtuh karena pelaku tahu kecurangannya pasti terbongkar saat dia cuti.
- Menutup Elemen Peluang (Opportunity)
- Penerapan Dual Control dan Pemisahan Fungsi (Dualisme): Fungsi pemasaran/survei (Front Office) harus terpisah mutlak dengan fungsi analisis risiko (Back Office) dan pencairan dana. AO tidak boleh merangkap tugas sebagai petugas penagih setoran tunai.
- Konfirmasi Independen ke Nasabah (Independent Verification): Bagian Internal Audit atau Compliance Officer harus melakukan call-back (telepon konfirmasi) atau kunjungan acak langsung kepada nasabah yang baru saja mencairkan kredit untuk memastikan bahwa jumlah uang yang diterima nasabah sama persis dengan yang ada di perjanjian kredit.
- Digitalisasi Setoran/Penagihan: Mengurangi transaksi tunai di lapangan dengan membekali AO aplikasi Mobile Banking BPR yang terhubung ke mesin pencetak portabel, sehingga saat nasabah menyetor uang, notifikasi SMS/WhatsApp saldo masuk langsung terkirim ke ponsel nasabah seketika.
- Meredam Elemen Tekanan (Pressure)
- Penyusunan KPI yang Sehat: Menetapkan target pertumbuhan kredit dan penghimpunan dana yang berbasis pada analisis data makro ekonomi lokal, bukan target fantastis yang memaksa pegawai menghalalkan segala cara.
- Penerapan Whistleblowing System yang Aman:Menyediakan kotak aduan atau nomor aduan digital yang terhubung langsung ke Anggota Dewan Komisaris/Komite Audit, sehingga pegawai yang mengetahui adanya kejanggalan bisa melapor tanpa takut mendapat tekanan sosial atau intimidasi dari rekan kerja.